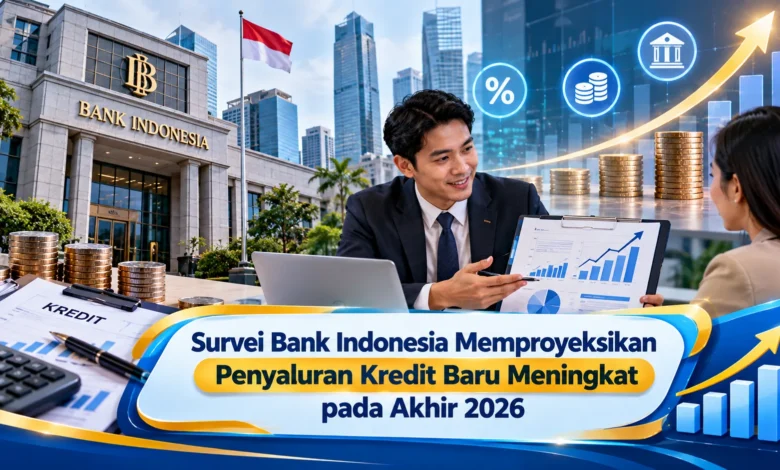
Proyeksi meningkatnya penyaluran kredit baru pada akhir 2026 memberikan sinyal penting bagi dunia usaha karena pembiayaan perbankan memiliki peran besar dalam mendukung modal kerja, investasi, dan kebutuhan ekspansi perusahaan. Hasil Survei Perbankan Bank Indonesia tersebut juga menarik perhatian pelaku Bisnis yang sedang mempertimbangkan tambahan pembiayaan untuk meningkatkan kapasitas operasional. Namun, peluang memperoleh kredit tetap perlu diimbangi dengan pengelolaan keuangan yang disiplin. Perusahaan perlu memahami tujuan penggunaan dana, kemampuan pembayaran, arus kas, serta tingkat risiko agar tambahan pembiayaan benar-benar mendukung pertumbuhan usaha dan bukan justru meningkatkan beban keuangan.
Peningkatan Penyaluran Kredit Membuka Ruang Pembiayaan Usaha
Ekspektasi kenaikan kredit baru pada periode penutup tahun 2026 dapat memberikan sinyal yang perlu dicermati bagi dunia usaha. Pembiayaan dari bank dapat digunakan untuk mendukung modal kerja, termasuk pembelian persediaan, pengembangan layanan, maupun penguatan aktivitas usaha. Namun, penyaluran kredit yang meningkat tidak berarti seluruh perusahaan harus menambah utang. Keputusan tetap perlu berdasarkan kondisi keuangan.
Untuk Bisnis yang memiliki permintaan meningkat, kredit dapat membantu mempercepat realisasi rencana ketika arus kas internal belum mencukupi. Akan tetapi, rencana pembiayaan perlu disusun secara terukur. Jika kredit tidak menghasilkan peningkatan kemampuan usaha, beban cicilan dapat menekan arus kas. Karena itu, peluang memperoleh kredit sebaiknya dipandang sebagai instrumen pengembangan, bukan sekadar tambahan dana.
Memilih Jenis Pembiayaan Berdasarkan Kebutuhan Bisnis
Sebelum mengambil pembiayaan, pelaku Bisnis perlu memetakan kebutuhan modal dengan jelas. Kredit untuk membeli bahan baku memiliki karakter kebutuhan yang berbeda dibandingkan pembiayaan untuk membangun fasilitas. Kecocokan jangka waktu kredit dengan kebutuhan dapat mengurangi tekanan pembayaran. Jika jadwal cicilan terlalu cepat, perusahaan dapat kesulitan mengatur pembayaran.
Penentuan nilai pinjaman juga sebaiknya berdasarkan rencana penggunaan. Meminjam dana tanpa alokasi yang jelas dapat meningkatkan biaya pembiayaan. Sebaliknya, modal tambahan yang kurang dari kebutuhan dapat membuat ekspansi tidak selesai. Oleh sebab itu, proyeksi pengeluaran perlu diperiksa secara realistis. Pendekatan terukur membantu Bisnis memperoleh manfaat optimal.
Kesiapan Arus Kas Menjadi Kunci sebelum Menambah Kredit
Kemampuan memperoleh kredit sebaiknya tidak langsung dijadikan alasan meminjam. Penerimaan rutin Bisnis harus mampu menopang kewajiban pembayaran. Pemilik Bisnis dapat membuat simulasi pembayaran untuk mengetahui dampak cicilan terhadap kas. Simulasi berdasarkan kondisi kurang ideal penting agar risiko kekurangan kas dapat ditekan.
Selain cicilan kredit, Bisnis tetap perlu membayar pemasok, membayar pajak, dan membiayai kebutuhan rutin lainnya. Karena itu, beban operasional yang ada harus masuk dalam perhitungan. Kredit yang masih dapat dibayar saat penjualan sedang tinggi belum tentu tetap mudah dibayar saat permintaan turun. Ruang kas tambahan dapat membantu menghadapi perubahan tersebut.
Kesiapan Dokumen Membantu Proses Pengajuan Pembiayaan
Kemampuan mengakses kredit tidak hanya ditentukan oleh kebutuhan modal, tetapi juga dipengaruhi kelengkapan dokumentasi. Laporan keuangan, arus kas, serta dokumen pendukung usaha perlu disusun secara rapi. Administrasi yang konsisten membantu pelaku Bisnis memahami kondisi sendiri sekaligus mempermudah komunikasi dengan pemberi kredit.
Konsistensi administrasi juga membantu manajemen memahami posisi keuangan. Tidak sedikit usaha yang terlihat berkembang tetapi memiliki kewajiban tinggi. Tanpa laporan yang teratur, keputusan mengambil kredit dapat menjadi terlalu berisiko. Dengan data yang lebih lengkap, perusahaan dapat menentukan jumlah pinjaman secara lebih tepat serta memperkirakan dampak cicilan.
Kredit Baru Perlu Diarahkan pada Aktivitas yang Menghasilkan Nilai
Modal dari perbankan dapat memberikan dampak positif apabila ditempatkan pada investasi yang terukur. Misalnya, dana dapat mendukung peningkatan kapasitas, meningkatkan produktivitas, atau menjalankan proyek dengan prospek pendapatan. Penggunaan produktif membuat potensi pendapatan tambahan dapat membantu membayar kewajiban. Karena itu, setiap proyek yang dibiayai perlu memiliki tujuan dan indikator.
Ketika dana mulai digunakan, pengelolaan tidak boleh dibiarkan tanpa pemantauan. Hasil investasi perlu dievaluasi dari sisi pendapatan dan biaya. Jika proyek mengalami keterlambatan, perusahaan dapat melakukan penyesuaian lebih cepat. Kontrol penggunaan kredit membantu memastikan dana tetap fokus pada kebutuhan Bisnis. Dengan evaluasi berbasis data, kredit dapat memberikan manfaat jangka panjang.
Rangkuman Strategi Bisnis Menghadapi Prospek Kredit Akhir 2026
Perkiraan kenaikan pembiayaan perbankan pada akhir 2026 dapat memberikan peluang bagi dunia usaha yang membutuhkan tambahan modal. Namun, peluang memperoleh pinjaman perlu diikuti perencanaan matang. Penyesuaian tenor, analisis kemampuan pembayaran, dan evaluasi hasil investasi merupakan fondasi pengelolaan pembiayaan yang sehat.
Bagi manajemen perusahaan, kredit idealnya menjadi alat pendukung pertumbuhan, bukan cara menutup ketidakefisienan secara terus-menerus. Dengan keputusan berdasarkan data, perusahaan dapat memanfaatkan peluang pembiayaan secara lebih aman. Sampaikan pendapat Anda mengenai persiapan menghadapi peluang kredit perbankan agar wawasan Bisnis semakin luas.