Menghitung Harga Jasa Pesanan Khusus Berdasarkan Waktu Pengerjaan dan Kebutuhan Material

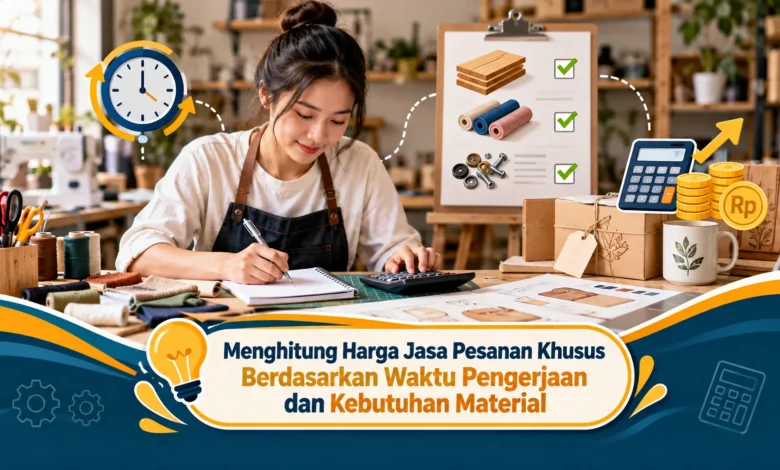
Menentukan harga jasa pesanan khusus sering menjadi tantangan bagi pelaku usaha kreatif, pengrajin, penjahit, hingga penyedia layanan produksi berdasarkan permintaan pelanggan. Setiap pesanan memiliki tingkat kesulitan, kebutuhan bahan, serta waktu pengerjaan yang berbeda sehingga tidak selalu cocok menggunakan tarif standar. Dalam dunia Bisnis, kesalahan menghitung biaya dapat menyebabkan keuntungan terlalu kecil bahkan menimbulkan kerugian meskipun pesanan terus berdatangan. Oleh karena itu, pemilik usaha perlu memahami cara menghitung harga jasa berdasarkan penggunaan material, biaya tenaga kerja, pengeluaran operasional, dan margin keuntungan. Perhitungan yang tepat membantu menciptakan harga kompetitif sekaligus menjaga keberlanjutan usaha.
Mengapa Perhitungan Biaya Menentukan Keuntungan Pesanan Khusus
Layanan pembuatan produk berdasarkan permintaan merupakan model pelayanan usaha yang menghasilkan produk sesuai permintaan individu. Jika dibandingkan dengan barang yang diproduksi secara seragam, setiap pesanan custom dapat membutuhkan waktu penyelesaian yang tidak sama. Untuk memberikan gambaran, seorang pengrajin mungkin mengerjakan produk dengan desain pelanggan. Pekerjaan tersebut dapat memerlukan tambahan waktu persiapan. Ketika pemilik usaha menetapkan harga secara sembarangan, keuntungan dapat tidak sebanding dengan tenaga yang digunakan. Oleh karena itu, perhitungan biaya yang sistematis menjadi fondasi utama dalam menentukan tarif yang layak.
Tidak hanya digunakan untuk menentukan margin, perhitungan harga jasa juga meningkatkan transparansi transaksi. Konsumen layanan custom terkadang membandingkan harga dengan produk jadi. Dalam kenyataannya, layanan custom dapat melibatkan konsultasi desain sebelum material diproses menjadi pesanan. Seluruh aktivitas tersebut perlu masuk dalam pertimbangan harga. Dengan memiliki rincian biaya, pemilik Bisnis dapat mengurangi kesalahpahaman mengenai biaya. Metode penghitungan yang transparan juga membantu menentukan batas negosiasi yang aman ketika pelanggan meminta perubahan.
Menentukan Pengeluaran Material Berdasarkan Spesifikasi Pelanggan
Langkah pertama dalam menentukan harga adalah mencatat bahan yang diperlukan. Komponen dasar perlu dihitung berdasarkan jumlah penggunaan. Selain itu, pengusaha juga harus memasukkan biaya bahan pendukung, seperti perekat dan benang. Dalam pekerjaan pesanan khusus, pembuatan sebuah tas custom dapat membutuhkan kain utama, resleting, tali, benang, dan kemasan. Masing-masing material perlu dicatat sesuai jumlah pemakaian. Jika pemasok menjual bahan per gulung, biaya yang dibebankan pada pesanan harus menggunakan alokasi pemakaian yang masuk akal. Melalui perhitungan yang terarah, pemilik usaha dapat menentukan biaya produksi secara lebih akurat.
Selain menghitung kebutuhan bahan utama, pelaku UMKM perlu menghitung kemungkinan material terbuang. Pada produksi dengan pola tertentu, sebagian material mungkin mengalami kerusakan selama pengerjaan. Sebagai ilustrasi, kebutuhan kain senilai Rp90.000, aksesori Rp20.000, dan cadangan bahan terbuang Rp10.000 menghasilkan total anggaran material Rp120.000. Angka biaya tersebut dapat menjadi acuan pembelian material. Walaupun perkiraan telah disusun, tambahan biaya bahan sebaiknya mengikuti karakteristik material yang digunakan. Jika sisa bahan masih dapat digunakan, pengusaha perlu mencatatnya secara terpisah. Berkat pencatatan persediaan secara teratur, perhitungan harga dapat menjadi lebih adil.
Menghitung Biaya Tenaga Kerja Berdasarkan Durasi Pengerjaan
Sesudah biaya bahan diperhitungkan, langkah berikutnya adalah menentukan nilai waktu pengerjaan. Waktu produksi merupakan komponen penting dalam jasa pesanan khusus. Untuk memperoleh angka yang realistis, pengusaha perlu membagi proses kerja menjadi beberapa aktivitas. Rangkaian kegiatan ini dapat mencakup diskusi spesifikasi, persiapan material, pengerjaan utama, pemeriksaan kualitas, dan penyelesaian akhir produk. Sebagai contoh, sebuah pesanan mungkin memerlukan tiga jam pengerjaan. Jika nilai jasa per jam sebesar Rp60.000 per jam, maka anggaran tenaga kerja menjadi Rp180.000. Perhitungan ini membantu menghindari pekerjaan yang tidak terbayar.
Perhitungan nilai waktu kerja sebaiknya tidak dilakukan secara sembarangan. Pelaku jasa custom dapat menghitung biaya tenaga kerja sebenarnya, pengalaman, produktivitas, serta kapasitas pengerjaan dalam satu periode. Untuk ilustrasi penentuan tarif, seseorang yang mengalokasikan delapan jam untuk kegiatan usaha belum tentu dapat menagihkan delapan jam kepada pelanggan. Beberapa jam operasional mungkin digunakan untuk administrasi. Dengan mempertimbangkan kondisi tersebut, tarif perlu disusun berdasarkan kebutuhan pendapatan yang realistis. Penting pula, pengusaha harus menentukan komponen yang sudah masuk tarif per jam. Dengan struktur biaya yang konsisten, harga jasa dapat mendukung keberlanjutan aktivitas produksi.
Cara Menentukan Harga Custom Berdasarkan Total Biaya dan Target Laba
Setelah menghitung pengeluaran langsung, pemilik usaha perlu mengalokasikan kebutuhan pendukung produksi. Biaya tersebut dapat meliputi sewa tempat serta perawatan mesin, komunikasi, administrasi, dan pengeluaran operasional pendukung. Meskipun sebagian biaya dibayar secara berkala, seluruhnya tetap menjadi bagian dari pengelolaan keuangan Bisnis. Dalam contoh sederhana, sebuah pesanan memiliki biaya material Rp120.000 dan tenaga kerja langsung Rp180.000. Apabila alokasi operasional mencapai Rp40.000, maka keseluruhan biaya yang diperhitungkan adalah Rp340.000. Jumlah tersebut merupakan biaya sebelum keuntungan ditambahkan. Supaya hasil evaluasi lebih realistis, komponen operasional yang sudah termasuk dalam tarif tenaga kerja tidak boleh dihitung kembali.
Ketika keseluruhan pengeluaran telah diperkirakan, pengusaha dapat menentukan tingkat keuntungan yang diinginkan. Pendekatan yang mudah digunakan adalah metode markup, yaitu menentukan tambahan laba dari total biaya. Sebagai contoh, pesanan dengan total biaya Rp340.000 diberikan markup sebesar 25 persen. Besarnya laba berdasarkan perhitungan adalah Rp85.000, sehingga nilai jual yang dihitung mencapai Rp425.000. Sebagai catatan mengenai rumus, markup 25 persen terhadap biaya tidak sama dengan persentase keuntungan terhadap harga jual. Berdasarkan simulasi tadi, keuntungan Rp85.000 setara dengan margin 20 persen dari harga Rp425.000, sebelum pajak dan biaya tambahan yang belum dicatat. Dengan memahami perbedaan tersebut, pemilik Bisnis dapat menetapkan target keuntungan secara lebih akurat.
Cara Mengelola Perubahan Pesanan tanpa Mengorbankan Keuntungan
Produk berdasarkan spesifikasi pelanggan sering membutuhkan penyesuaian setelah konsultasi. Pemesan terkadang mengubah desain setelah pekerjaan mulai dilakukan. Perubahan tersebut dapat memerlukan proses produksi ulang. Ketika pengusaha tidak menetapkan ketentuan pekerjaan tambahan, keuntungan dapat tertekan oleh biaya tak terduga. Sebagai langkah pengendalian, penyedia jasa perlu mendokumentasikan spesifikasi yang disetujui. Dalam sebuah penawaran, harga dasar dapat mencakup satu tahap penyesuaian ringan. Sementara itu, pekerjaan baru perlu mendapatkan persetujuan harga sebelum dikerjakan. Prosedur tersebut membantu menjaga hubungan baik dengan pelanggan.
Selain mengatur perubahan spesifikasi, pengusaha perlu menjelaskan waktu penyelesaian. Permintaan dengan batas waktu singkat mungkin memerlukan penambahan jam kerja. Apabila pengerjaan mendesak menambah biaya, tarif tambahan dapat ditawarkan secara transparan. Pemilik Bisnis juga dapat meminta pembayaran awal yang proporsional untuk menjaga kelancaran persiapan produksi. Dalam perjanjian pemesanan, uang muka sebesar 50 persen dapat digunakan sebagai bagian dari pembayaran awal, dengan prosedur pengembalian dana sesuai kesepakatan dan aturan yang berlaku. Semua aturan pelayanan sebaiknya ditulis dalam penawaran resmi. Berkat pengaturan kesepakatan yang jelas, kedua pihak dapat mengurangi risiko salah paham.
Kesimpulan: Menentukan Harga Jasa Custom secara Adil dan Menguntungkan
Menyusun penawaran pekerjaan berdasarkan permintaan merupakan bagian mendasar dalam membangun kegiatan usaha yang berkelanjutan. Penyusunan biaya secara sistematis perlu mempertimbangkan kebutuhan material sekaligus memperhitungkan target keuntungan. Dengan memisahkan setiap komponen, pemilik usaha dapat memahami harga pokok sebenarnya. Untuk menjaga ketepatan penawaran, ketentuan revisi, waktu penyelesaian, dan biaya permintaan tambahan perlu ditentukan sejak awal. Metode penawaran yang terarah membantu mengurangi risiko perselisihan transaksi. Oleh sebab itu, harga jasa custom sebaiknya mencerminkan nilai pekerjaan, bukan ditetapkan berdasarkan dugaan.
Untuk meningkatkan ketepatan harga, pelaku UMKM sebaiknya mencatat biaya setiap pesanan agar selisih antara perkiraan dan realisasi mudah diketahui. Sesudah proyek diselesaikan, bandingkan durasi kerja berdasarkan estimasi dengan durasi yang benar-benar digunakan. Sebagai evaluasi tambahan periksa penggunaan material, biaya tambahan, dan hasil finansial setelah pengeluaran. Apabila estimasi sering meleset, pengusaha dapat memperbaiki metode penghitungan. Dengan pencatatan berdasarkan pengalaman nyata, Bisnis dapat mengembangkan harga yang kompetitif. Pendekatan seperti apa yang menurut Anda efektif dalam menetapkan tarif pesanan khusus? Ceritakan metode perhitungan yang biasa Anda gunakan agar pembaca lain mendapatkan inspirasi yang bermanfaat.