Menentukan target penjualan bulanan sebaiknya tidak hanya berdasarkan keinginan memperoleh omzet yang lebih tinggi. Pemilik usaha perlu memahami terlebih dahulu struktur biaya yang harus ditanggung agar target yang dibuat benar-benar mendukung kesehatan keuangan. Dalam Bisnis, pemisahan biaya tetap dan biaya variabel membantu mengetahui berapa besar pengeluaran yang harus ditutup oleh pendapatan serta bagaimana perubahan volume penjualan memengaruhi keuntungan. Dengan pencatatan yang lebih terstruktur, pemilik usaha dapat menyusun target penjualan secara realistis, mengendalikan margin, dan mengambil keputusan yang lebih tepat ketika biaya operasional atau permintaan pasar berubah.
Mengenal Struktur Biaya Sebelum Menentukan Target Penjualan
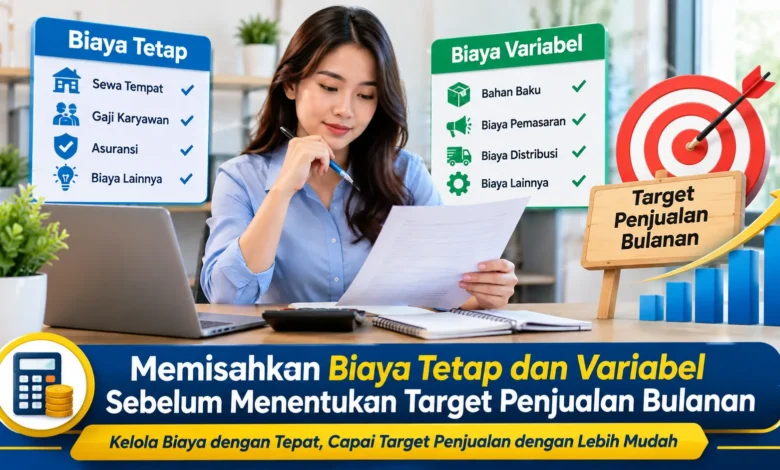
Biaya tetap merupakan biaya yang relatif tidak berubah dalam periode tertentu. Jenis pengeluaran yang dapat termasuk di dalamnya antara lain sewa tempat, gaji tertentu, biaya langganan sistem, serta beban bulanan yang jumlahnya relatif stabil. Bagi pelaku usaha, mengetahui total biaya tetap penting untuk menentukan kebutuhan pendapatan minimum. Jika pengeluaran tetap cukup tinggi, usaha harus menghasilkan pendapatan lebih tinggi untuk menutup kewajiban.
Pengeluaran yang berubah mengikuti aktivitas memiliki karakter yang berbeda. Biaya pengemasan, ongkos produksi, serta biaya transaksi tertentu dapat menjadi bagian dari biaya yang berubah mengikuti volume. Saat jumlah produk yang terjual bertambah, total biaya variabel biasanya ikut meningkat. Melalui pencatatan biaya tetap dan variabel secara terpisah, pemilik Bisnis dapat melihat hubungan antara penjualan dan pengeluaran.
Menghitung Biaya Tetap Bulanan secara Lebih Akurat
Tahap pertama sebelum menentukan sasaran omzet adalah membuat daftar pengeluaran rutin. Pengelola Bisnis perlu memeriksa transaksi beberapa periode agar angka yang digunakan lebih akurat. Sewa tempat, internet, administrasi, serta biaya layanan rutin dapat dimasukkan ke dalam perhitungan. Hasil tersebut menjadi fondasi dalam menyusun perencanaan keuangan.


Sejumlah beban mungkin memiliki jadwal pembayaran berbeda. Apabila pembayaran bersifat periodik, pemilik usaha dapat membaginya berdasarkan periode penggunaan. Sebagai contoh, biaya langganan tahunan dapat dimasukkan secara proporsional dalam perencanaan. Metode alokasi semacam itu membantu memberikan pandangan yang lebih realistis tentang beban usaha. Melalui pencatatan yang konsisten, keputusan Bisnis dapat dibuat menggunakan angka yang lebih dapat dipercaya.
Menentukan Biaya Langsung dalam Setiap Penjualan
Sesudah beban dasar dicatat, langkah berikutnya adalah menentukan biaya yang berubah mengikuti volume. Untuk usaha produk, biaya variabel dapat dihitung per unit. Bahan baku, komisi marketplace, biaya pembayaran, serta biaya distribusi tertentu perlu dicatat berdasarkan transaksi. Dengan mengetahui biaya per unit, pemilik usaha dapat mengetahui kontribusi setiap penjualan terhadap biaya tetap dan laba.
Bagi penyedia jasa, biaya variabel mungkin berbeda dari bisnis produk. Biaya perjalanan, bahan pendukung, serta biaya tambahan setiap pelanggan dapat masuk dalam kelompok variabel. Pengelola perlu memahami hubungan setiap biaya dengan transaksi. Pencatatan yang tidak tepat dapat membuat target penjualan tidak realistis.
Menghitung Kebutuhan Penjualan Berdasarkan Margin Bisnis
Kontribusi setiap penjualan merupakan angka penting dalam perencanaan target. Secara sederhana, margin kontribusi diperoleh dari nilai penjualan setelah biaya terkait transaksi. Hasil perhitungan itu digunakan untuk membayar beban rutin sebelum keuntungan terbentuk. Semakin besar margin kontribusi, jumlah penjualan yang diperlukan untuk menutup biaya tetap dapat menjadi lebih rendah.
Untuk memberikan gambaran, usaha dengan biaya tetap bulanan tertentu dapat membagi total biaya tetap dengan margin kontribusi per unit. Hasil tersebut memberikan gambaran titik penjualan minimum. Walaupun perhitungan dasar membantu, pemilik Bisnis juga perlu mempertimbangkan target keuntungan. Melalui pendekatan tersebut, target bulanan tidak hanya cukup untuk bertahan.
Menentukan Target Bulanan dengan Data Keuangan yang Jelas
Target penjualan yang baik perlu mempertimbangkan biaya, kapasitas, dan permintaan pasar. Menentukan angka terlalu tinggi dapat membuat evaluasi kinerja menjadi tidak objektif. Sebaliknya, sasaran penjualan yang terlalu aman dapat membatasi potensi usaha. Untuk memperoleh keseimbangan, pemilik Bisnis perlu melihat kemampuan tim serta kapasitas produksi bersama target keuntungan.
Pengelola Bisnis bisa menyusun beberapa skenario sasaran. Target minimum dapat digunakan untuk mengetahui batas aman Bisnis. Target normal dapat memasukkan kebutuhan pertumbuhan. Sementara skenario pertumbuhan dapat mendorong pemanfaatan peluang tambahan. Dengan sistem tersebut, pemilik usaha dapat mengambil keputusan secara fleksibel.
Memantau Realisasi Biaya dan Penjualan Setiap Bulan
Perhitungan target sebaiknya dievaluasi menggunakan hasil aktual. Manajemen perlu memeriksa realisasi penjualan. Ketika pengeluaran per transaksi bertambah, margin kontribusi berpotensi menjadi lebih kecil. Perubahan tersebut dapat membuat target penjualan perlu disesuaikan. Dengan pencatatan yang disiplin, perubahan dapat digunakan sebagai dasar keputusan.
Evaluasi juga dapat menunjukkan biaya yang sebenarnya dapat dikurangi. Misalnya, langganan perangkat lunak yang jarang digunakan, biaya distribusi yang terlalu tinggi, atau komponen biaya yang terus meningkat dapat dievaluasi. Mengoptimalkan struktur pengeluaran dapat memberikan ruang laba yang lebih besar. Meski demikian, pengurangan biaya sebaiknya dilakukan secara selektif agar nilai produk tidak menurun.
Rangkuman Strategi Menyusun Target Penjualan Berdasarkan Struktur Biaya
Membedakan beban rutin dan biaya yang mengikuti penjualan merupakan bagian utama dari pengelolaan keuangan usaha. Dengan mengetahui margin kontribusi, pemilik usaha dapat menghitung kebutuhan penjualan secara lebih terukur. Metode pengelolaan biaya ini membantu membuat target lebih sesuai dengan kondisi usaha.
Untuk menjaga perencanaan tetap akurat, pemilik Bisnis perlu memantau perubahan biaya dan penjualan. Target bulanan dapat diperbarui berdasarkan data terbaru. Dengan pengelolaan yang disiplin, usaha dapat mengembangkan strategi pertumbuhan secara bertahap. Apabila Anda sedang menyusun target penjualan bulanan, sampaikan tantangan yang pernah dihadapi agar pelaku usaha lain memperoleh wawasan tambahan.