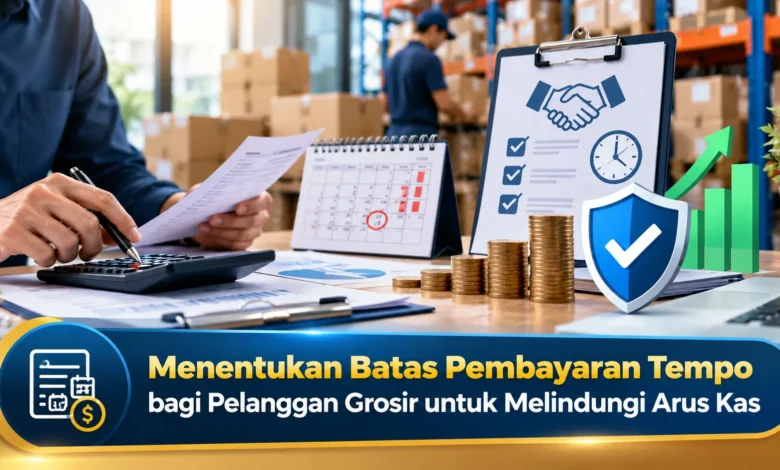
Memberikan fasilitas pembayaran tempo kepada pelanggan grosir dapat menjadi strategi untuk meningkatkan penjualan dan mempertahankan hubungan bisnis jangka panjang. Namun, keputusan tersebut juga memiliki risiko apabila pelanggan terlambat melunasi tagihan atau jumlah piutang melebihi kemampuan keuangan usaha. Banyak pedagang grosir mengalami tekanan arus kas bukan karena kekurangan pesanan, melainkan karena dana penjualan belum diterima saat kewajiban operasional harus dibayar. Oleh sebab itu, menentukan batas pembayaran tempo menjadi langkah penting dalam pengelolaan bisnis. Dengan menetapkan jangka waktu pelunasan, batas kredit pelanggan, serta prosedur penagihan yang jelas, pengusaha dapat menjaga kelancaran transaksi tanpa mengabaikan kesehatan keuangan.
Pentingnya Batas Pembayaran Tempo dalam Bisnis Grosir
Pada aktivitas penjualan dalam jumlah besar, pembayaran tempo sering menjadi bagian dari hubungan perdagangan antara pemasok dan pelanggan. Melalui fasilitas tersebut, pembeli memperoleh persediaan sebelum pelunasan dan melunasi tagihan pada tanggal yang disepakati. Akan tetapi, pengusaha harus menanggung risiko keterlambatan. Ketika penerimaan penjualan tertahan, dana operasional dapat berkurang. Kondisi tersebut menjadi pertimbangan mendasar untuk membuat kebijakan kredit pelanggan.
Arus kas yang sehat merupakan bagian penting pengelolaan usaha. Meskipun omzet meningkat, pendapatan yang dicatat tidak selalu segera diterima. Dalam praktik perdagangan, pedagang grosir mungkin harus membayar pemasok dalam periode pembayaran tertentu, sementara pembeli baru melunasi beberapa minggu kemudian. Kesenjangan antara kas keluar dan kas masuk dapat menimbulkan kekurangan modal kerja. Karena itu, pengaturan jatuh tempo sebaiknya mengikuti kondisi modal kerja, bukan hanya permintaan pelanggan.
Strategi Menetapkan Batas Pelunasan bagi Pelanggan Grosir
Penentuan jangka waktu tempo perlu mempertimbangkan siklus kas masing-masing bisnis distribusi. Setiap mitra dagang harus diberikan jangka waktu pelunasan identik. Sebagai contoh, pembeli pertama kali dapat diberikan batas pelunasan terbatas, sedangkan mitra yang konsisten membayar tepat waktu dapat mengajukan perpanjangan periode pembayaran. Skema pelunasan 30 hari dapat dipertimbangkan sesuai hasil evaluasi, tetapi bukan ketentuan wajib bagi semua usaha. Dengan pengaturan bertahap, penjual dapat menjaga fleksibilitas secara lebih hati-hati.
Untuk menetapkan tempo secara realistis, pemilik bisnis perlu menganalisis siklus perputaran kas. Ketika penjual harus melunasi stok dalam 14 hari, sementara pelanggan meminta tempo 45 hari, terdapat selisih waktu penerimaan kas. Perbedaan jadwal ini harus diantisipasi melalui sumber pendanaan yang sesuai. Jika kemampuan dana terbatas, pemberian kredit berlebihan berisiko. Oleh karena itu, bagian keuangan bisa menyusun perkiraan arus kas. Perencanaan tersebut membantu menentukan batas yang lebih aman.
Menyusun Penilaian Risiko sebelum Memberikan Pembayaran Tempo
Tidak hanya menetapkan jatuh tempo, pengelola grosir harus membatasi total piutang pelanggan. Batas fasilitas pembayaran tempo merupakan nilai tertinggi kewajiban yang diizinkan bagi satu pelanggan. Evaluasi kelayakan kredit dapat menggunakan catatan ketepatan pembayaran, frekuensi pembelian, serta informasi kemampuan membayar yang tersedia secara sah. Pembeli tanpa riwayat sebaiknya diberikan fasilitas secara bertahap. Untuk mitra lama, penyesuaian plafon bisa dilakukan setelah tagihan sebelumnya dilunasi sesuai jadwal. Pengelolaan berdasarkan risiko membantu menjaga pembagian risiko pelanggan.
Sebagai simulasi sederhana, sebuah usaha grosir menetapkan limit kredit sebesar Rp10 juta bagi satu mitra dagang. Ketika kewajiban berjalan sebesar Rp7 juta, maka ruang kredit yang belum digunakan sebesar Rp3 juta. Ketika muncul pesanan baru senilai Rp5 juta, nilai transaksi melebihi plafon yang tersedia. Untuk menjaga kepatuhan kebijakan, penjual dapat meminta pembayaran sebagian terlebih dahulu sebelum menyetujui pengiriman berikutnya. Meski pembatasan diperlukan, setiap pengecualian harus dicatat agar pengawasan tetap konsisten.
Menyusun Ketentuan Kredit Dagang untuk Melindungi Bisnis
Perjanjian kredit dagang sebaiknya disusun menggunakan ketentuan yang mudah dipahami sebelum transaksi kredit diproses. Kesepakatan tertulis perlu mencantumkan identitas para pihak, nilai transaksi, tanggal jatuh tempo, serta mekanisme pelunasan yang disetujui. Sebagai pengaturan tambahan, langkah ketika tagihan belum dibayar perlu dibicarakan sejak awal. Biaya keterlambatan, apabila memang diterapkan, harus dijelaskan dengan transparan. Melalui dokumentasi transaksi yang terstruktur, proses penagihan lebih mudah dilakukan.
Ketika transaksi kredit telah disepakati, bagian administrasi sebaiknya mencatat seluruh tagihan secara konsisten. Masing-masing invoice sebaiknya dilengkapi identitas transaksi beserta tanggal penagihan, jumlah kewajiban, dan jatuh tempo. Pengelolaan dokumen ini membantu mengurangi kesalahan nominal. Untuk pelanggan dengan transaksi rutin, pencocokan catatan pembayaran dapat dilakukan secara berkala. Ketika data kedua pihak tidak sesuai, dokumen pendukung harus diperiksa. Pendekatan tersebut membantu mengurangi konflik pembayaran.
Mengawasi Piutang dan Mencegah Keterlambatan Pembayaran Grosir
Pengelolaan piutang perlu dilakukan secara aktif agar penerimaan kas lebih mudah diperkirakan. Salah satu alat sederhana adalah laporan umur piutang. Dengan menggunakan metode ini, pengelola usaha bisa membedakan kewajiban yang belum mencapai batas pelunasan dari pembayaran yang belum diterima sesuai jadwal. Pengelompokan tersebut dapat menggunakan rentang keterlambatan, misalnya 1 hingga 30 hari, sebagai alat penentuan prioritas penagihan. Apabila piutang tidak segera diselesaikan, pemeriksaan kelayakan kredit perlu diperketat.
Strategi penagihan yang baik tidak harus menggunakan tekanan berlebihan. Justru, bagian administrasi bisa menyampaikan pemberitahuan sebelum jadwal pelunasan tiba. Pemberitahuan penagihan sebaiknya mencantumkan nomor faktur, nilai piutang, serta saluran penyelesaian tagihan. Ketika mitra dagang menghadapi masalah kas, pemilik usaha perlu mengevaluasi situasi sebelum memberikan restrukturisasi terbatas. Penyesuaian ketentuan tempo perlu didokumentasikan secara tertulis. Melalui pendekatan penagihan profesional, risiko tunggakan berlarut dapat dikurangi.
Rangkuman Strategi Pengendalian Piutang dan Perlindungan Arus Kas
Mengatur fasilitas kredit pelanggan merupakan strategi pengelolaan keuangan dalam bisnis grosir. Berkat kebijakan pembayaran yang terukur, pengelola grosir berpeluang menjaga keseimbangan penerimaan dan pengeluaran. Pembatasan nilai tagihan berjalan, pemeriksaan riwayat pembayaran, serta pengawasan tagihan jatuh tempo menjadi komponen penting untuk meningkatkan disiplin pembayaran. Walaupun pembatasan risiko diperlukan, komunikasi harus berlangsung profesional agar kerja sama bisnis berkelanjutan. Berkat keputusan berdasarkan data keuangan, pengusaha dapat merencanakan kebutuhan modal. Sampaikan pendapat Anda mengenai pengaturan pembayaran tempo agar pembaca dapat bertukar pengalaman.