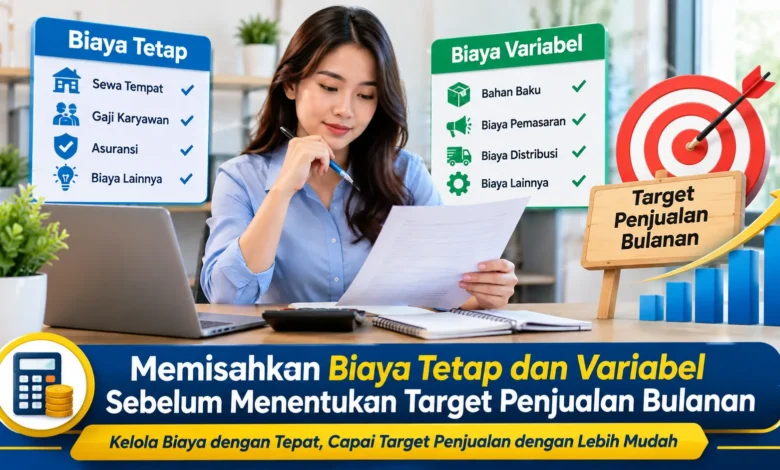
Menentukan target penjualan bulanan sebaiknya tidak hanya berdasarkan keinginan memperoleh omzet yang lebih tinggi. Pemilik usaha perlu memahami terlebih dahulu struktur biaya yang harus ditanggung agar target yang dibuat benar-benar mendukung kesehatan keuangan. Dalam Bisnis, pemisahan biaya tetap dan biaya variabel membantu mengetahui berapa besar pengeluaran yang harus ditutup oleh pendapatan serta bagaimana perubahan volume penjualan memengaruhi keuntungan. Dengan pencatatan yang lebih terstruktur, pemilik usaha dapat menyusun target penjualan secara realistis, mengendalikan margin, dan mengambil keputusan yang lebih tepat ketika biaya operasional atau permintaan pasar berubah.
Memahami Perbedaan Biaya Tetap dan Biaya Variabel
Biaya tetap merupakan komponen biaya yang tidak secara langsung mengikuti jumlah produk terjual. Beberapa contoh yang umum adalah sewa tempat, gaji tertentu, biaya langganan sistem, serta biaya layanan tetap. Untuk pengelola usaha, mengetahui total biaya tetap membantu memahami jumlah pengeluaran yang harus ditutup setiap bulan. Jika pengeluaran tetap cukup tinggi, usaha membutuhkan penjualan yang lebih besar untuk mencapai titik aman.
Pengeluaran yang berubah mengikuti aktivitas memiliki pola yang tidak sama. Komisi penjualan, ongkos produksi, serta biaya transaksi tertentu dapat dikategorikan sebagai pengeluaran variabel. Saat jumlah produk yang terjual bertambah, total biaya variabel biasanya ikut meningkat. Dengan memahami karakter masing-masing biaya, pemilik Bisnis lebih mudah menghitung kebutuhan omzet.
Menentukan Beban Dasar Bisnis Setiap Bulan
Proses pertama sebelum menetapkan target penjualan adalah mengidentifikasi beban bulanan yang relatif stabil. Pemilik usaha perlu meninjau catatan keuangan sebelumnya agar perhitungan tidak hanya berdasarkan perkiraan. Sewa tempat, internet, administrasi, serta pengeluaran lainnya yang dibayar secara berkala dapat dimasukkan ke dalam perhitungan. Hasil tersebut menjadi dasar penting dalam menentukan kebutuhan pendapatan.
Beberapa pengeluaran mungkin dibayar tahunan atau berkala. Dalam kondisi tersebut, pemilik usaha dapat menghitung nilai rata-rata bulanan. Sebagai contoh, biaya langganan tahunan dapat dimasukkan secara proporsional dalam perencanaan. Metode alokasi semacam itu membantu membuat perhitungan bulanan lebih konsisten. Dengan perhitungan yang terstruktur, keputusan Bisnis dapat dibuat menggunakan angka yang lebih dapat dipercaya.
Menentukan Biaya Langsung dalam Setiap Penjualan
Setelah biaya tetap diketahui, langkah berikutnya adalah menghitung biaya variabel. Untuk usaha produk, biaya variabel dapat dipetakan berdasarkan setiap produk. Bahan baku, komisi marketplace, biaya pembayaran, serta biaya distribusi tertentu perlu dihitung dengan teliti. Jika pengeluaran variabel setiap produk sudah diketahui, pemilik usaha dapat mengetahui kontribusi setiap penjualan terhadap biaya tetap dan laba.
Bagi penyedia jasa, biaya variabel mungkin berbeda dari bisnis produk. Honor tenaga lepas, bahan pendukung, serta biaya tambahan setiap pelanggan dapat ditetapkan berdasarkan jumlah proyek. Penting bagi pemilik usaha memahami hubungan setiap biaya dengan transaksi. Kesalahan klasifikasi dapat menghasilkan perkiraan margin yang salah.
Menghubungkan Struktur Biaya dengan Sasaran Omzet Bulanan
Sisa pendapatan setelah biaya variabel merupakan angka penting dalam perencanaan target. Pada perhitungan dasar, margin kontribusi diperoleh dari harga jual dikurangi biaya variabel. Angka tersebut digunakan untuk membayar beban rutin sebelum keuntungan terbentuk. Semakin besar margin kontribusi, jumlah penjualan yang diperlukan untuk menghasilkan laba tertentu dapat menjadi lebih rendah.
Misalnya, usaha dengan beban rutin yang sudah diketahui dapat menggunakan kontribusi setiap produk untuk menghitung kebutuhan penjualan. Angka yang diperoleh memberikan dasar dalam menentukan target yang lebih terukur. Meski demikian, pemilik Bisnis juga perlu memasukkan kebutuhan cadangan kas. Dengan demikian, target bulanan dapat mendukung pertumbuhan.
Menentukan Target Bulanan dengan Data Keuangan yang Jelas
Target penjualan yang baik perlu menggabungkan perhitungan internal dengan kondisi pasar. Menentukan angka terlalu tinggi dapat membuat evaluasi kinerja menjadi tidak objektif. Sebaliknya, target yang terlalu rendah dapat mengurangi peluang meningkatkan laba. Karena itu, pemilik Bisnis perlu menggunakan data historis bersama target keuntungan.
Pengelola Bisnis bisa menyusun target minimum, target utama, dan target optimistis. Target minimum dapat digunakan untuk mengetahui batas aman Bisnis. Target normal dapat memasukkan kebutuhan pertumbuhan. Sementara target optimistis dapat digunakan jika permintaan lebih baik dari perkiraan. Melalui beberapa skenario, pemilik usaha dapat mengambil keputusan secara fleksibel.
Mengevaluasi Target agar Tetap Sesuai Kondisi Bisnis
Anggaran bulanan sebaiknya terus dipantau selama periode berjalan. Manajemen perlu membandingkan biaya aktual dengan anggaran. Ketika pengeluaran per transaksi bertambah, margin kontribusi berpotensi menjadi lebih kecil. Situasi seperti ini dapat membuat target penjualan perlu disesuaikan. Melalui evaluasi berkala, perubahan dapat ditangani sebelum menjadi masalah besar.
Peninjauan bulanan dapat pula menunjukkan pengeluaran yang tidak memberikan nilai cukup. Dalam praktiknya, langganan perangkat lunak yang jarang digunakan, biaya distribusi yang terlalu tinggi, atau pengeluaran rutin yang kurang produktif dapat dievaluasi. Mengoptimalkan struktur pengeluaran dapat meningkatkan margin. Meski demikian, pengurangan biaya sebaiknya dilakukan secara selektif agar Bisnis tetap kompetitif.
Penutup Perencanaan Biaya dan Sasaran Penjualan Bisnis
Mengelompokkan pengeluaran berdasarkan karakteristiknya merupakan dasar dalam membuat perencanaan Bisnis yang realistis. Dengan memahami total biaya tetap, pemilik usaha lebih mudah menentukan batas minimum omzet. Pendekatan berbasis data membantu membuat target lebih sesuai dengan kondisi usaha.
Supaya target tidak cepat kehilangan konteks, pemilik Bisnis perlu memantau perubahan biaya dan penjualan. Rencana penjualan dapat diperbarui berdasarkan data terbaru. Melalui evaluasi rutin, usaha memiliki fondasi yang lebih kuat dalam mengambil keputusan. Bila Bisnis Anda sedang memperbaiki sistem keuangan, sampaikan tantangan yang pernah dihadapi agar pembaca mendapatkan perspektif praktis.